微创医疗,何以至此?
还有一个半月2026年就要结束了,但微创医疗的2026年中报仍未发布。
2026年9月1日,微创医疗、微创机器人、微创心通、微创脑科学四家港股公司同步停牌,原因是无法按期刊发中期业绩。时至今日,复牌时间表仍未公布。停牌前最后一个交易日,微创医疗股价报6.075港元,总市值116.48亿港元。五年前,微创医疗市值一度逼近1400亿港元。
一家曾经千亿级的医疗器械航母,最终停牌的直接导火索,不是集采、产品,也不是研发,而是一份租赁合同及保证金安排。这件事本身充满了黑色幽默,但投资者们却无法笑出来。
租约只是冰山露出水面的那一角。真正把微创推到今天这一步的,是水面之下长时间所累积的治理漏洞。一家致力于成为“中国美敦力”的药械巨头,眼下正面临前所未有的危机。新生还是消亡?这是个问题。
01 一份租约掀起的“风暴”
风暴眼是一份2021年签下的物业租赁合同。
2026年8月20日,微创医疗披露了一份即将到期的五年期物业租赁合同:微创医疗及11家附属公司,向上海回青橙投资管理有限公司(简称回青橙)租赁张江约12.64万平方米物业,五年总租金12.58亿元,保证金2.96亿元。
这原本看似是一份普通的租赁合同,但因出租方身份及关联关系认定问题,审计师无法完成关键核查程序。在审计意见缺失的情况下,公司无法在法定截止日前发布经审核的中期业绩。
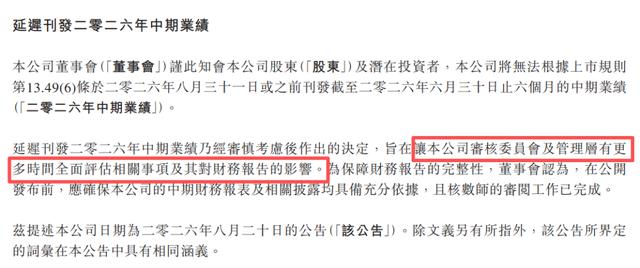
图:微创医疗公告
回青橙原名“上海微创投资管理有限公司”,创始人常兆华自2003年起任其法定代表人,于2018年卸任,2021年1月才退出董事。在2017年时,微创医疗在公告中将这家公司列为关联方;但到了2021年签租赁合同时,口径则变成了独立第三方;如今停牌后,双方的关系又变成了“待重新审阅的关系”。同一交易对手,在同一个上市主体的披露文件里,先后以三种身份出现。
租金和保证金水平同样经不起横向对照。合同折算日租金约5.45元/平方米/天,而张江同类研发办公物业公开挂牌价多在2.5至4.5元/平方米/天;2.96亿元保证金更是相当于14个月租金,而上海同类物业押金通常为两到三个月。
事情发酵后,13名中小股东于9月21日发布《致微创医疗董事会的公开信》,要求董事长常兆华辞任,并聘请独立法律顾问和法证会计师开展调查。10月22日,常兆华辞任董事会主席及董事职务,仅保留首席科学官;其子常洋同期退出微创心通董事会。
租约之所以能撬动四家上市公司集体停牌,是因为它触发的不只是一项关联交易的重新认定。错综复杂的关联交易面前,审计师需进行彻底的重新审计,截至目前该程序仍未完成,足见其中复杂程度。
02 权力漩涡
租约能闹到停牌,不只因为合同问题,更因为微创医疗2025年股权结构的变更。
长期以来,微创医疗是一家“无实际控制人”的公司。自2013年起,日本大冢制药一直是第一大股东,持股约20.7%,但它扮演的是财务投资者角色,对日常经营介入不深。与管理层绑定的持股平台We’Tron Capital,则由尽善尽美科学基金会100%持有——这是一个公益性质的机构,没有传统意义上的最终股东。
创始人常兆华个人的直接持股比例其实很低;2025年年报披露,其名下约4905万股权益主要来自股票期权,仅占约2.56%,直接持股比例更低。在很长时间里,这家公司都没有强有力的控股股东,创始人个人在股权层面也没有绝对话语权。
转折发生在2025年7月。大冢制药宣布出售其持有的15.7%股权,自己仅保留约4.99%股权,彻底退出第一大股东位置。这笔股份被三方接走:上海上实资本受让约7.3%,成为具有国资背景的重要战略股东;We’Tron Capital受让约7.3%,持股从约18.7%增至约26%,跃升为第一大股东;管理层投资平台受让约1.1%。交易完成后,常兆华与We’Tron等关联方合计持股接近30%,在名义上成为第一大股东阵营。
但数字上的“第一大”不等于控制权上的“说了算”。We’Tron背后的尽善尽美基金会依然是公益机构,国资的进入则让股权结构中出现了过去从未有过的、有明确意志和话语权的战略力量。据公开信息梳理,随后微创医疗的董事会格局重构为:创始人方面一席、国资方面三席、独立董事四席。创始人仍在,但不再拥有通过股权或董事会席位单方面主导决策的能力;国资获得了与其持股比例相匹配的席位,成为制衡创始人及管理层的关键一方。
股权变化的实质,不在于谁的持股比例多了几个点,而在于谁有权在董事会里对那份租约、对资产处置、对公司的钱怎么花,投出有效的一票。在新结构下,任何一笔关联交易和资产腾挪,都要经过更严格的制衡。租约正好卡在这个转折点上。常兆华2026年4月不再兼任CEO,10月进一步辞任董事会主席及董事,仅保留首席科学官,这或许也不是孤立的人事变动,而是新的股权与董事会结构在持续发挥作用。
这也意味着,微创医疗过去那套“拆拆拆”的野蛮生长模式,需要在董事会面前接受新的审视。
03 “拆拆拆”的生意
要理解微创何以至此,需要先理解它过去七年做的是什么生意。
常兆华在2020年股东大会上说过一句后来被反复引用的话:微创除生产产品外,也是个生产上市公司的公司。这句话不是修辞。2019年至2022年,微创先后分拆心脉医疗、心通医疗、微创机器人、微创脑科学、微电生理五家子公司上市,横跨A股科创板与港股,累计融资超过20亿美元。加上母公司微创医疗本身,一个“微创系”在四年间成形。
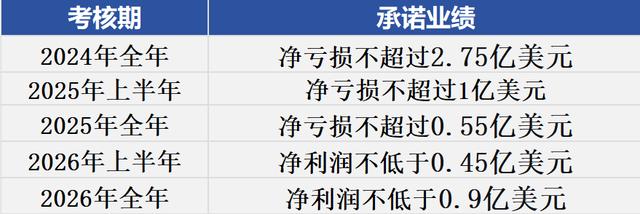
图:微创医疗业务体系
这套模式在顺风期有它自洽的逻辑。高值耗材集采压低了母公司的利润空间,传统银行融资无法覆盖多条高投入研发管线的资金缺口;分拆上市让每条管线各自去资本市场找钱,母公司则通过处置、质押子公司股权获取现金,反哺新业务的孵化,再推向下一轮分拆。理想状态下,这是一个自我循环的孵化器:子公司融到的钱养自己的研发,母公司从子公司身上套出的钱养下一个子公司。
但循环运转起来之后,它的重心发生了偏移。分拆的第一目的,从“给业务找钱”逐渐变成了“给报表找利润”。微创医疗2025年报表层面宣称扭亏为盈,归母净利润约4852万美元,但持续经营业务实际亏损2.56亿美元。填补亏损缺口的,是出售微创脑科学部分股权确认的2.77亿美元处置收益。
同一时期,公司还处置微创机器人部分股权套现约4.58亿港元,将心律管理业务注入心通医疗,并把海外骨科控股权交给天智航、换成A股上市公司股份。真正支撑报表利润的,仍是出表与处置带来的账面收益。
分拆同时改变了母公司的身份。截至2025年末,微创医疗在心脉医疗、微创机器人、微创心通的持股权益比例均在40%至45%左右,仍并表,但利润需要与其他股东分享。子公司上市融到的钱,进了子公司的资产负债表;子公司赚到的利润,要按持股比例分出去;母公司能全额拿到的,只剩下处置带来的那部分一次性数字。它越来越不像一个经营主业的产业公司,而更像一个持有若干上市平台股权的控股架构,其现金流的核心来源不是产品销售收入,而是资本运作的时点和节奏。
这套模式对时间高度敏感。它需要子公司能持续上市,需要资产能持续出售,需要报表在每一个年末都能找到一笔可以确认的处置收益。2023年微创心律向港交所递表,最终失效,对赌到期——循环里的第一个关键齿轮卡住了。分拆上市这条路一旦堵住,整台机器的节奏就乱了。
04 紧迫的倒计时
分拆模式的脆弱性,在财务数据上表现为一个简单的事实:主营业务的造血能力,始终没有成为微创利润表的主语。
微创医疗的第一次债务危机发生在2024年。公司2021年发行的7亿美元零息可转债,持有人有权于2024年6月要求提前赎回;公司于2023年已主动赎回约2.52亿美元,剩余约4.48亿美元在2024年6月完成赎回并注销。
为化解这次债务危机,微创医疗于2024年4月与高瓴达成融资协议,获得1.5亿美元可换股定期贷款,利率5.75%,转股价7.46港元。这笔融资附带条件:微创医疗签下覆盖2024年至2026年的业绩对赌条款,其中承诺2026年全年净利润不低于9000万美元。若业绩未达标,贷款人可要求提前偿还5000万美元本金及利息。
2025年的“扭亏”建立在资产出售之上,但2026年还能复制吗?
2026年上半年,公司预计持续经营业务净亏损不超过5000万美元;而按对赌条款,上半年净利润应不低于4500万美元,仅这一项中期门槛的缺口就接近1亿美元。就全年0.9亿美元目标而言,下半年需要做出约1.4亿美元净利润,才能踩线过关。
在正常运转的年份,靠资产处置和财务调节去做出一个数字,并非不可能。微创过去几年一直在这么做。但停牌改变了所有前提:资产出售无法交割,融资通道冻结,审计师不签字报表就出不来,而债务的日历不会停。截至2025年末,微创医疗流动负债合计11.29亿美元,其中短期债务高达6.51亿美元,此外还有1.77亿美元应付账款及3.01亿美元其他短期债务。
对赌失败预期与流动性收紧之间,形成了一个互相加速的循环:越需要卖资产,越卖不出去;越卖不出去,对赌越难完成;对赌越难完成,债权人和审计师越不可能松口。
按照港交所对停牌发行人的公告要求,四家公司须在12月初前后刊发停牌后的首份季度更新;12月,公司还将面临其他存续债务的到期与赎回安排;2026年结束之时,对赌结果自动揭晓。几个关键时点叠在一起,留给微创腾挪的时间,是以周计算的。
微创医疗何以至此?答案不在那份租约本身。租约是一根针,扎在了一个早已绷紧的气球上。气球里面,是一套把“生产上市公司”当作增长引擎的生意模式:它用分拆制造融资,用处置制造利润,用表外承接制造腾挪空间,却始终没有解决一个最基础的问题——如果不再有新的子公司可以拆、不再有新的资产可以卖,这家公司靠什么赚钱。
停牌只是把这个问题的回答期限,从“以后”压缩到了“现在”。
















